Beneficios Tributarios para Empresas: Cómo donar insumos y rebajar impuestos
En el escenario económico actual, las empresas buscan constantemente optimizar sus recursos financieros sin perder de vista su compromiso con el entorno. La Responsabilidad Social Empresarial (RSE) ya no es solo una declaración de principios; es una estrategia activa que impacta tanto la reputación corporativa como el balance contable de las organizaciones.
Para las compañías que reportan en el régimen de contabilidad completa en Chile, existe un mecanismo legal sumamente eficiente. Este sistema permite canalizar de manera directa bienes, productos e insumos comerciales hacia organizaciones de beneficencia, obteniendo a cambio importantes deducciones fiscales.
En Fundación Las Rosas, la operación diaria de nuestros hogares distribuidos a lo largo del país requiere un flujo constante y masivo de materiales clínicos, pañales para adultos, artículos de aseo y alimentos no perecibles, entre otros.
A continuación, te presentamos una guía técnica y transaccional sobre cómo tu empresa puede convertir el excedente de inventario, mermas comerciales aptas para el consumo o stock de insumos en un alivio tributario real, amparado por la legislación chilena vigente.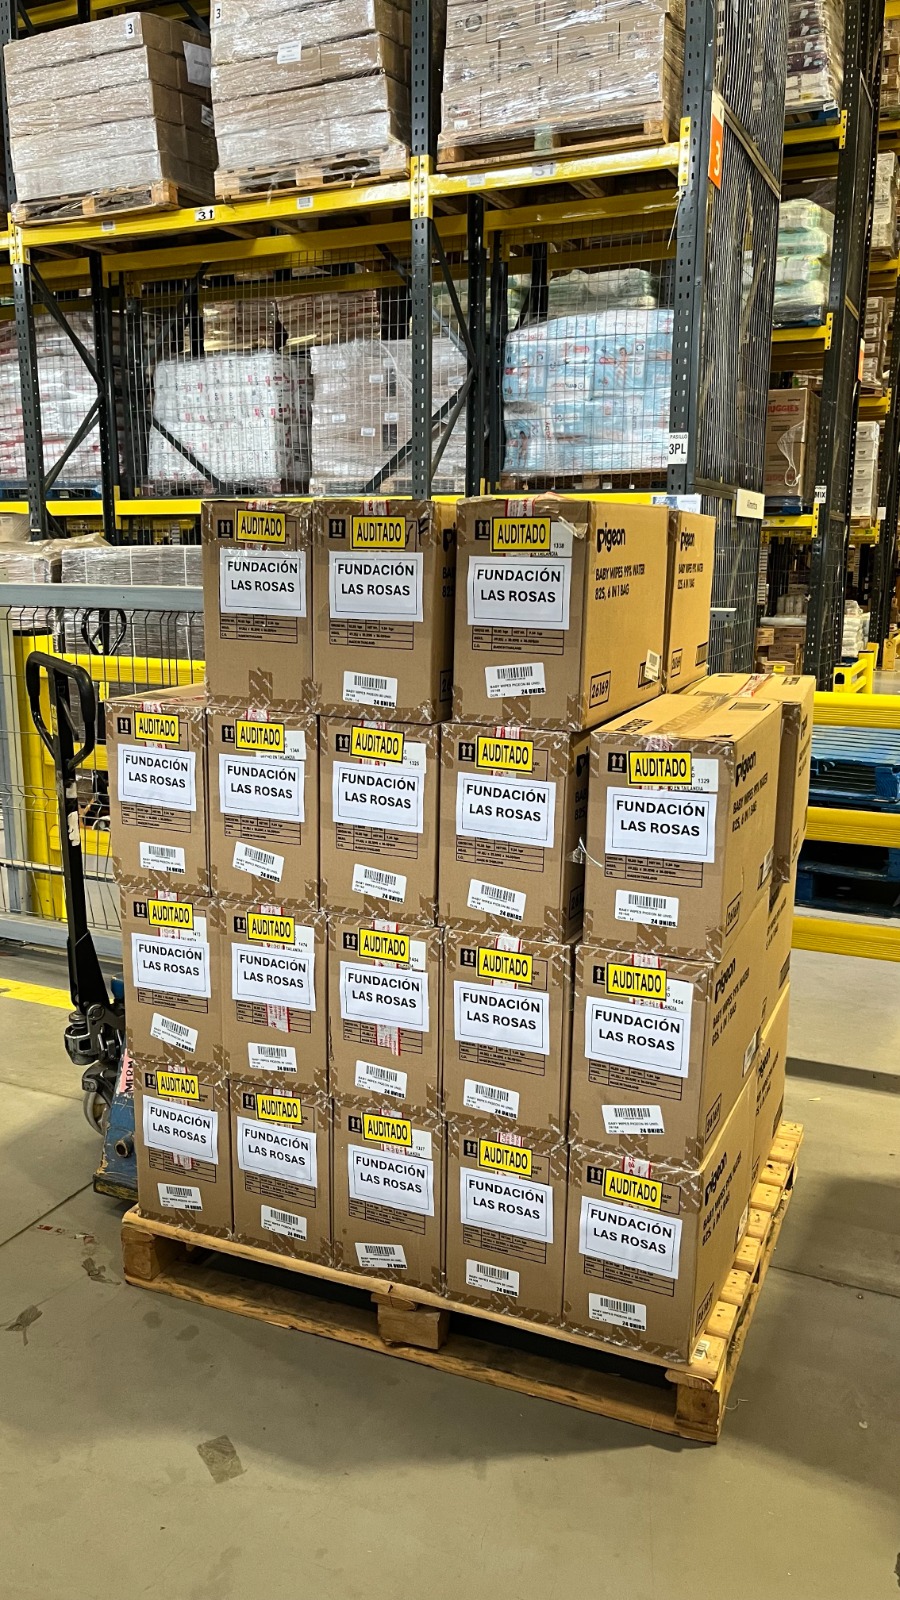
El Marco Legal: De la pérdida de inventario al beneficio fiscal
Históricamente, la destrucción de productos que no se podían comercializar por razones de empaque, sobrestock o proximidad a la fecha de vencimiento representaba un gasto total y un dolor de cabeza logístico para las empresas. El Servicio de Impuestos Internos (SII) castigaba la pérdida no justificada de inventarios.
Sin embargo, las normativas vigentes en Chile, reforzadas por circulares clave del organismo fiscalizador, transformaron este escenario por completo. Hoy, la entrega gratuita de productos de primera necesidad a instituciones benéficas autorizadas no se considera un retiro gravado ni un gasto rechazado. Al contrario, se incentiva mediante rebajas impositivas directas.
La normativa central que regula este incentivo para las empresas que entregan bienes materiales es el artículo 31 N° 3 de la Ley de la Renta, complementado con instrucciones precisas del SII orientadas a evitar el desperdicio de alimentos y productos básicos de higiene o salud.
El rol de la Circular 19 del SII
Un hito fundamental en la gestión de donaciones materiales es la regulación contenida en normativas como la histórica Circular 19 del SII y sus modernizaciones posteriores. Este cuerpo legal establece de forma estricta que las empresas que comercialicen productos aptos para el uso y consumo humano (alimentos, pañales, artículos de aseo, medicamentos, ropa) pueden entregarlos gratuitamente a instituciones benéficas inscritas.
Al realizar esta acción, el costo tributario de esos bienes se acepta de manera directa como un gasto necesario para producir la renta. Esto significa que la base imponible sobre la cual tu empresa calcula el Impuesto de Primera Categoría disminuye automáticamente, generando un ahorro corporativo inmediato.
La Nueva Ley de Donaciones N° 21.440: Nuevas oportunidades y mayores beneficios tributarios
BCN
A las normativas tradicionales se suma un hito clave en el marco regulatorio chileno: la Ley N° 21.440 (regulada bajo la Res. Ex. N° 77 del SII y administrada por la Secretaría Técnica de la Subsecretaría de Hacienda). Esta norma amplía de forma histórica las posibilidades de las empresas y personas para canalizar donaciones en beneficio social.
Principales ventajas de la Ley N° 21.440 para las empresas donantes:
- Donación en especie y bienes corporales: Permite donar bienes corporales e incorporales sujetos a registro (e.g. inventario, productos, equipamiento, marcas) con plenas exenciones.
Derecho-Chile - Permite donar a empresas con pérdida tributaria: A diferencia del sistema tradicional, las empresas que registren pérdida tributaria en el ejercicio también pueden realizar donaciones y deducirlas como gasto aceptado bajo los límites de esta ley.
Derecho-Chile - Sin Límite Global Absoluto: Las donaciones acogidas a la Ley N° 21.440 no están sujetas al Límite Global Absoluto del 5% de la Renta Líquida Imponible que imponen otros marcos legales.
BCN - Deducción del 100% como gasto: Las empresas pueden rebajar anualmente de su base imponible el monto menor entre 20.000 UTM o, a elección del donante: el 5% de la RLI, el 4,8 por mil del Capital Propio Tributario (CPT), o el 1,6 por mil del Capital Efectivo.
Derecho-Chile - Protección ante excesos (Sin Gasto Rechazado): La porción de la donación que supere los límites legales no se considera gasto rechazado ni se sanciona con el impuesto del Art. 21 de la LIR.
BCN - Tratamiento del IVA y Comercio Exterior:
- Las donaciones de bienes corporales quedan exentas del pago de IVA y no restringen ni afectan el derecho al uso del crédito fiscal pagado en su adquisición o producción. Tampoco aplica proporcionalidad de IVA.
Derecho-Chile - Las importaciones de bienes donados quedan totalmente liberadas de aranceles aduaneros, tasas o tributos de importación.
BCN
- Las donaciones de bienes corporales quedan exentas del pago de IVA y no restringen ni afectan el derecho al uso del crédito fiscal pagado en su adquisición o producción. Tampoco aplica proporcionalidad de IVA.
- Protección al Donante de Buena Fe: Protege legalmente al donante ante eventuales incumplimientos de la donataria, resguardando sus beneficios tributarios si actuó de buena fe.
¿Qué insumos materiales y logística necesita Fundación Las Rosas?
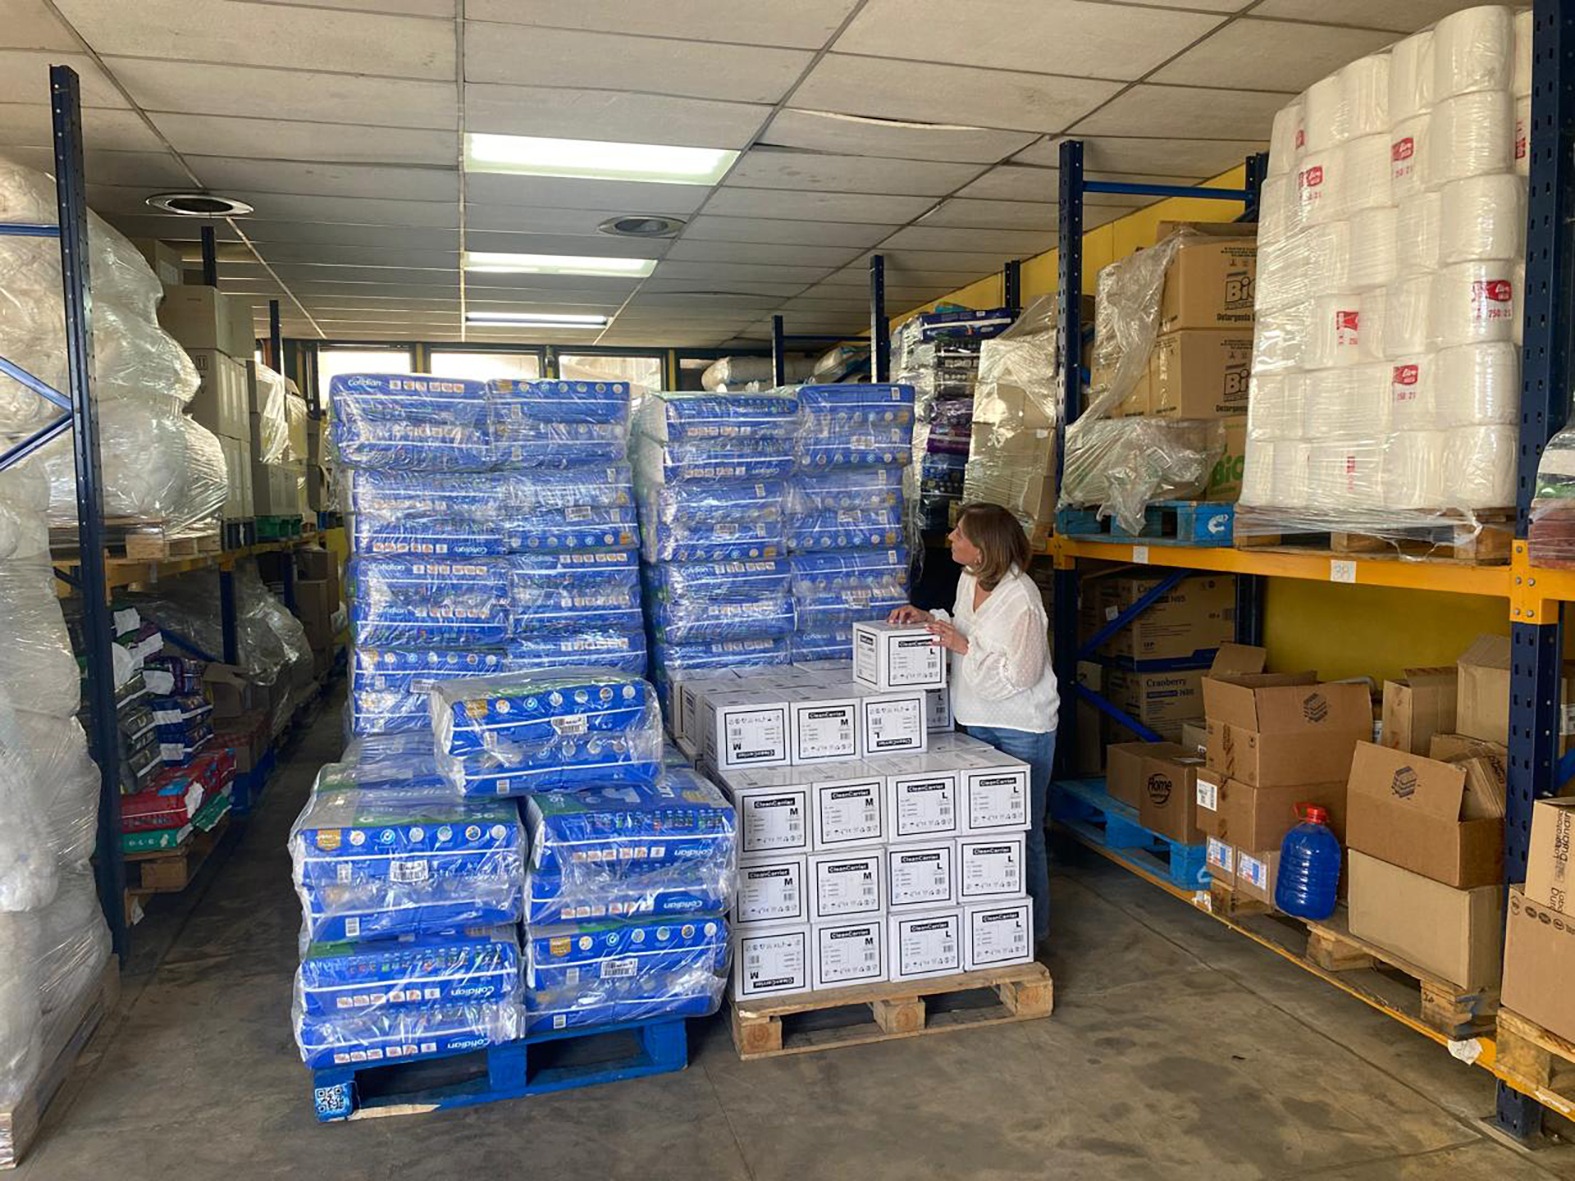
Para que una donación material sea eficiente, debe alinearse de manera precisa con las necesidades críticas de los hogares de acogida. En Fundación Las Rosas, el cuidado de cientos de adultos mayores con altos niveles de dependencia genera un requerimiento logístico diario de los siguientes insumos:
- Insumos Médicos y de Cuidado: Pañales clínicos para adultos (tallas M, L y XL), guantes de procedimiento, mascarillas, gasas, apósitos y soluciones antisépticas.
- Productos de Aseo e Higiene Personal: Jabón líquido neutro, champú, cremas hidratantes para pieles sensibles, toallitas húmedas y pasta de dientes.
- Productos de Aseo e Inmuebles: Detergentes industriales para ropa, desinfectantes de pisos, cloro, lavalozas y bolsas de basura de alta resistencia.
- Alimentos de la vida diaria: Leche entera, aceite, arroz, pastas, harina, gelatinas, legumbres y alimentos blandos, suplementos alimenticios líquidos o en polvo (esenciales para residentes con problemas de nutrición o deglución).
Si tu empresa produce, importa o distribuye cualquiera de estos bienes, mantenerlos almacenados sin rotación genera un costo de bodegaje innecesario. Donarlos activa de inmediato una cadena de valor solidaria y un beneficio contable inmediato.
Estructura paso a paso: Cómo tu empresa rebaja impuestos donando insumos
El proceso técnico para asegurar que la entrega de bienes materiales califique de forma correcta ante el Servicio de Impuestos Internos (SII) requiere rigurosidad documental.
Sigue esta estructura paso a paso para ejecutar la operación logística y contable con éxito:
Paso 1: Inventario y Valoración de los Bienes
El equipo de finanzas o logística de la empresa debe consolidar el listado exacto de los productos que se van a donar. Estos bienes deben valorarse a su costo tributario directo (costo de adquisición o fabricación), nunca al precio de venta al público. Los productos deben estar aptos para el uso o consumo, cumpliendo con las normativas sanitarias correspondientes.
Paso 2: Coordinación Logística con Fundación Las Rosas
Antes de despachar la carga, el representante corporativo debe ponerse en contacto con el área de Abastecimiento de la Fundación. En este punto se valida si los insumos corresponden a las necesidades prioritarias y se coordina la entrega en las bodegas centrales o directamente en el hogar de larga estadía (ELEAM) que requiera el stock.
Paso 3: Emisión de la Guía de Despacho
Al momento de salir la mercadería de las bodegas de la empresa, se debe emitir una Guía de Despacho electrónica. En el receptor se deben ingresar los datos institucionales de Fundación Las Rosas y, de forma obligatoria, seleccionar como motivo del despacho la opción de «Donación» o el código específico que determine el SII para la entrega gratuita de bienes.
Paso 4: Recepción y Emisión del Certificado Oficial
Una vez que la carga arriba a las dependencias de la Fundación, nuestro equipo de inventario verifica el estado físico contra la guía de despacho. Tras la recepción conforme, Fundación Las Rosas emite el certificado oficial de donación:
- Si la donación se tramita bajo la Ley N° 21.440, Fundación Las Rosas (inscrita en el Registro Público de Entidades Donatarias) emite el Certificado N° 73 de Donación dentro de los 10 días hábiles siguientes a la recepción (documento que no requiere timbrado previo ante el SII).
Carey - Si se acoge al marco del Art. 31 N° 3 de la LIR, se emite el certificado de donación material según el formato estandarizado por la circular respectiva.
Paso 5: Registro en la Contabilidad de la Empresa
Con el certificado oficial en mano, el contador de la empresa registra el monto total de la donación directamente en la cuenta de «Gastos Aceptados» del ejercicio comercial vigente. Al finalizar el año, este monto reduce la Renta Líquida Imponible (RLI) de la compañía, disminuyendo el pago final del impuesto anual a la renta.
Preguntas Frecuentes
¿Qué empresas pueden rebajar impuestos donando especies en Chile?
Todas las empresas que tributen en el régimen general de Impuesto de Primera Categoría en base a renta efectiva demostrada mediante contabilidad completa y Pymes en régimen de transparencia tributaria. Además, bajo la Ley N° 21.440, las empresas que registren pérdida tributaria en el ejercicio también pueden acogerse al beneficio y deducir la donación como gasto.
¿Si dono productos vencidos puedo obtener el beneficio tributario?
No. Los productos entregados en donación deben estar vigentes y aptos para el uso o consumo humano al momento de la entrega física. La ley castiga la entrega de insumos caducados o defectuosos que pongan en riesgo la salud de los residentes.
¿Cuál es el tope máximo que una empresa puede deducir por donar insumos?
- Bajo el Art. 31 N° 3 de la LIR (bienes de primera necesidad), el costo de los productos se acepta como gasto directo.
- Bajo la Ley N° 21.440, la deducción máxima anual es el monto menor entre 20.000 UTM y una de tres opciones a elección de la empresa: 5% de la RLI, 4,8 por mil del CPT o 1,6 por mil del Capital Efectivo.
Derecho-Chile
¿Se debe pagar IVA por los productos que se donan a una fundación?
No. Las donaciones de bienes que se realizan al amparo del Art. 31 N° 3 o bajo la Ley N° 21.440 están exentas de IVA y no obligan a la empresa a reintegrar o perder el crédito fiscal de IVA acumulado en su compra o producción.
Logística con Propósito: Eficiencia corporativa y social
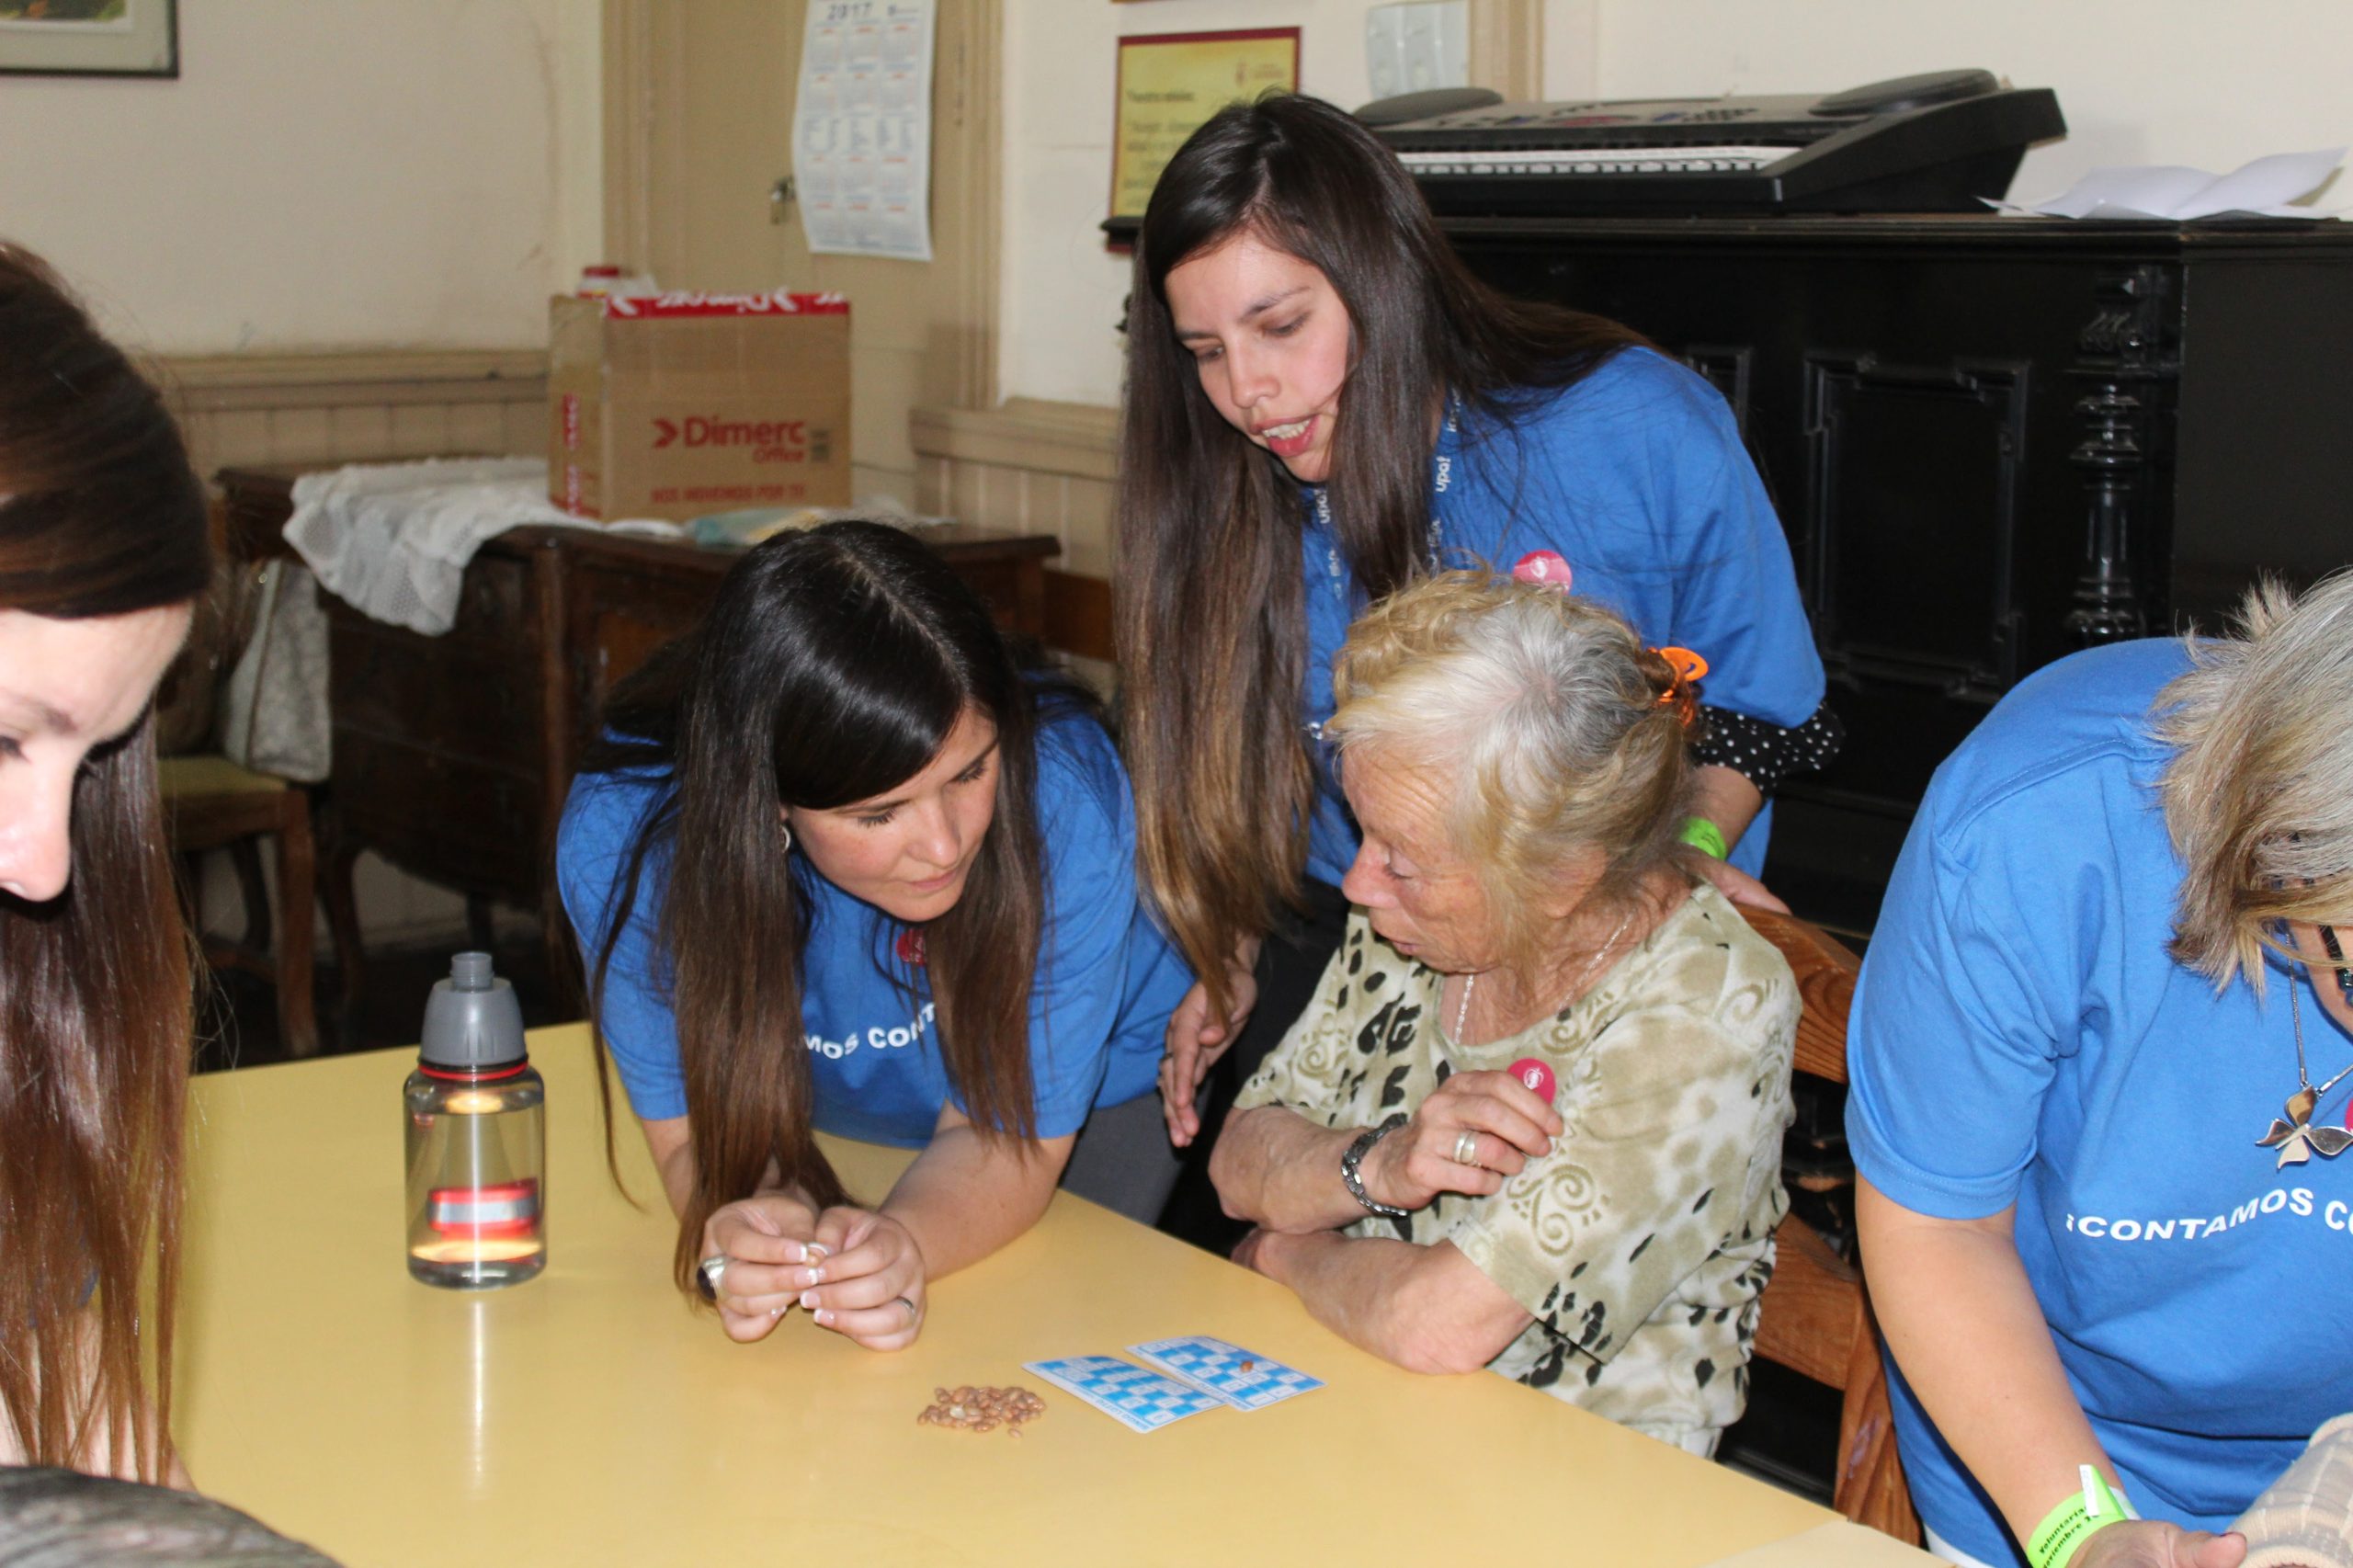
El almacenamiento prolongado de stock muerto o mermas comerciales representa un costo oculto que afecta la productividad de las cadenas de suministro corporativas. Destruir estos productos no solo es costoso financieramente, sino que es una práctica insostenible en términos sociales y ambientales.
Al canalizar tus excedentes de insumos médicos, pañales o alimentos hacia los Hogares de Fundación Las Rosas, resuelves un problema de espacio y costos logísticos de manera inmediata. Al mismo tiempo, obtienes un respaldo contable sólido que reduce la carga impositiva de tu empresa de forma complementaria y completamente legal.
Te invitamos a tomar contacto hoy mismo con Fundación Las Rosas para evaluar el inventario disponible de tu empresa. Convierte los activos fijos o productos sin rotación de tu bodega en la salud, la alimentación y el bienestar que los adultos mayores más desvalidos de Chile necesitan con urgencia.